
Plafond de retrait au distributeur : comment ça marche
 Caroline
•
30 octobre 2026
Quand vous avez besoin de cash, rien n’est plus agaçant qu’un refus au moment d’insérer votre carte. La limite de retrait au distributeur représente justement ce cadre pratique que beaucoup découvrent trop tard. Elle dépend de votre carte, de votre banque et de la période de calcul. Bien la comprendre vous permet d’anticiper, d’éviter les blocages et de garder la main sur vos dépenses. C’est un sujet simple en apparence, mais souvent mal expliqué, alors voyons comment vérifier, interpréter et utiliser ce fonctionnement au quotidien.
En pratique, la limite de retrait au distributeur est un repère essentiel pour savoir combien vous pouvez retirer sans mauvaise surprise. Elle vous aide à planifier un retrait, à comparer les plafonds, et à comprendre pourquoi un montant passe un jour puis bloque le lendemain. Si vous apprenez à lire ces règles, vous gagnez du temps, vous évitez les refus inutiles et vous pouvez mieux gérer votre argent en espèce.
Comprendre le plafond de retrait et ce qu’il change au quotidien
Le plafond n’est pas un détail technique réservé aux spécialistes : il façonne la façon dont votre carte fonctionne chaque jour. Une carte peut autoriser un retrait confortable, puis limiter le paiement ou l’inverse. La logique bancaire est simple : protéger votre compte, réduire le risque en cas de fraude et encadrer les usages. Pour un particulier, cela change tout quand il faut retirer un montant précis, par exemple avant un week-end ou un déplacement.
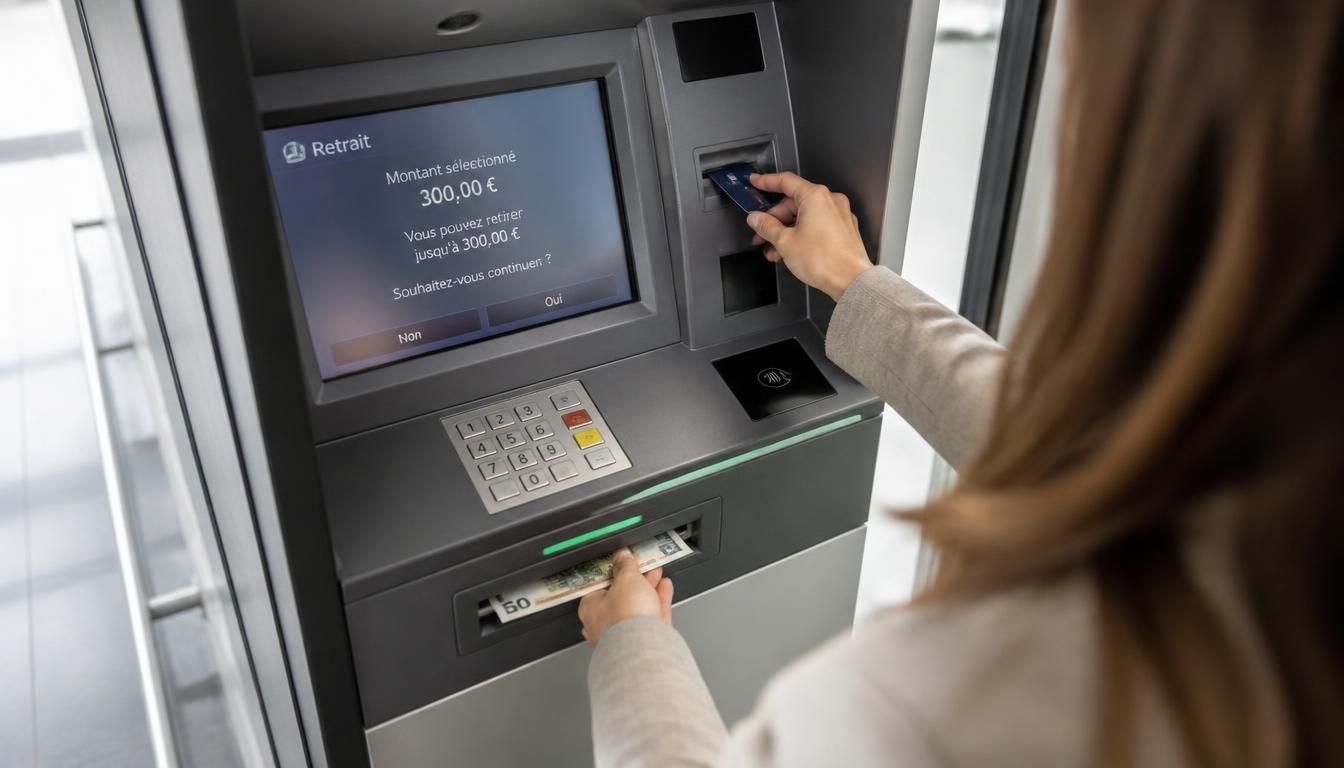
Imaginez Léa, qui veut retirer 300 € en une seule journée avec sa carte. Son plafond de retrait est déjà entamé par deux opérations plus tôt dans la semaine. Résultat : le distributeur bloque, alors même que sa carte semble normale. Ce n’est pas un bug, c’est la limite fixée par la banque. Le plafond maximum dépend aussi du type de carte, du contrat bancaire et du niveau d’autorisation prévu. En complément, découvrez plafond carte visa classic banque postale.
| Type de limite | Ce qu’elle couvre |
|---|---|
| Plafond de retrait | Somme totale que vous pouvez retirer sur une période donnée |
| Plafond de paiement | Achats réglés chez un commerçant ou en ligne |
| Plafond par opération | Montant maximum accepté en une seule fois |
Pourquoi la banque fixe un plafond différent selon la carte
Chaque carte n’offre pas le même niveau de liberté. Une carte d’entrée de gamme, une carte standard et une carte premium n’ont pas le même plafond, parce que la banque ajuste le risque, l’usage et le profil du client. Le plafond bancaire peut donc varier d’une carte à l’autre, même dans un même foyer. C’est aussi ce qui explique qu’une carte fonctionne pour payer, mais reste limitée pour retirer au distributeur. Vous pourriez également être intéressé par banque étrangère.
Retrait, paiement et opération : trois notions à ne pas confondre
Le retrait correspond au cash que vous prenez au distributeur, le paiement sert à régler un achat, et l’opération désigne chaque action enregistrée. Une carte peut avoir un plafond de retrait bas et un plafond de paiement plus élevé. Cette distinction évite bien des erreurs, surtout quand vous pensez encore disposer d’une marge alors que le plafond est déjà consommé. Dans un usage bancaire courant, ces trois notions ne se remplacent pas.
Les règles qui font varier la limite selon la carte et la période
Le plafond n’est jamais figé dans le vide : il s’applique sur une période précise, avec des règles qui peuvent varier selon la carte. Dans certaines banques, le calcul est journalier, dans d’autres il est glissant sur plusieurs jours, voire sur un mois. C’est là que beaucoup se trompent, car le maximum affiché ne correspond pas toujours à la somme réellement disponible au moment voulu.
Voici les repères à connaître : jour, semaine, mois et période glissante. Sur une carte bancaire, le plafond peut se réinitialiser à heure fixe, ou se recomposer progressivement après chaque opération. Une carte de gamme basique aura souvent une limite plus stricte, tandis qu’une carte plus haut de gamme peut offrir une marge plus souple. Le cas le plus fréquent reste le retrait progressif, où chaque somme retirée réduit le plafond disponible jusqu’à la remise à niveau.
- Le plafond journalier limite ce que vous pouvez retirer sur un jour.
- Le plafond hebdomadaire additionne les retraits sur sept jours glissants.
- Le plafond mensuel suit une période de trente jours ou un mois calendaire.
- Le plafond par opération fixe le maximum accepté à chaque passage.
Comment fonctionne un plafond glissant sur 7 jours
Avec un plafond glissant, la banque ne regarde pas seulement le jour en cours. Elle additionne les retraits des sept derniers jours, puis retire de ce calcul les opérations devenues trop anciennes. Cela peut surprendre, car vous pouvez avoir l’impression d’avoir “récupéré” votre marge alors que le système bancaire attend encore. Une carte utilisée plusieurs fois dans la semaine peut donc varier selon la période exacte. Pour approfondir ce sujet, consultez notre guide sur mois glissants.
Pourquoi deux cartes du même établissement n’ont pas la même limite
Deux cartes d’un même établissement peuvent afficher des plafonds différents parce que la gamme, le profil du client et les paramètres initiaux ne sont pas identiques. Une carte jeune, une carte classique et une carte premium ne répondent pas aux mêmes besoins. La banque peut appliquer des règles distinctes selon le contrat, la gestion du compte et le niveau de sécurité choisi. C’est pourquoi il faut toujours vérifier la carte concernée, et non supposer une règle commune.
Vérifier son plafond avant de retirer de l’argent
Avant de vous déplacer vers un distributeur, mieux vaut vérifier le plafond disponible. Cela évite un trajet inutile, surtout si vous devez retirer une somme importante pour un achat, un voyage ou une urgence. La banque propose généralement plusieurs canaux de consultation, et chacun donne une vision utile du reste disponible. Pour une carte bancaire, cette vérification prend souvent moins d’une minute.
Vous pouvez vérifier votre carte dans l’application, sur l’espace client ou auprès d’une agence. Dans l’interface bancaire, repérez le plafond actuel, le cumul déjà utilisé et la date de remise à zéro. C’est particulièrement utile si votre retrait dépend d’une période glissante. Une carte peut sembler “libre”, alors que le maximum autorisé est presque atteint. Mieux vaut savoir avant de partir que découvrir le blocage devant le distributeur.
- Consultez l’application mobile pour voir le plafond restant.
- Vérifiez l’espace client pour suivre les retraits déjà comptabilisés.
- Demandez confirmation à un conseiller en agence si le doute persiste.
Où trouver le plafond dans l’application bancaire
Dans la plupart des applications, le plafond apparaît dans la rubrique carte, sécurité ou moyens de paiement. Vous y voyez souvent le montant autorisé, le reste disponible et parfois l’historique des opérations. Si l’option existe, activez les alertes pour être prévenu quand la carte approche de sa limite. C’est un bon réflexe pour garder la maîtrise de votre budget bancaire sans attendre le refus.
Ce qu’il faut vérifier avant un retrait important
Avant un retrait important, vérifiez le plafond, le solde du compte, la période de calcul et la date du dernier retrait. Regardez aussi si votre carte a une restriction temporaire ou une option de sécurité renforcée. Si vous devez utiliser beaucoup d’espèce, comparez le montant souhaité avec le reste réellement disponible. Cette vérification simple vous évite de dépendre d’un distributeur au mauvais moment.
Faire évoluer sa limite quand le besoin devient exceptionnel
Il arrive qu’un plafond soit trop bas pour un besoin ponctuel. Un voyage, des travaux, un achat important ou une urgence familiale peuvent justifier une hausse temporaire. Dans ce cas, la carte doit pouvoir suivre votre situation réelle. La banque peut accepter une modification, mais elle garde ses propres conditions et son délai de traitement. Le but n’est pas de tout changer, seulement d’adapter la carte à un besoin particulier.
Vous pouvez demander cette hausse avant le départ, surtout si vous savez que vous aurez besoin de cash. En agence, par téléphone ou via l’espace client, la demande doit préciser le plafond souhaité, la durée et le motif. Certaines cartes permettent une augmentation temporaire, d’autres non. Le plus important est d’anticiper, car un nouveau plafond n’est pas toujours actif immédiatement. Si vous attendez la veille du départ, vous risquez de manquer de marge bancaire.
- Départ en voyage avec besoin de cash sur place.
- Dépense exceptionnelle comme un dépannage ou des travaux.
- Urgence financière nécessitant un retrait plus élevé.
- Achat ponctuel réglé en partie avec de l’espèce.
Quand demander une hausse temporaire à sa banque
Demander une hausse temporaire est utile quand le besoin est connu à l’avance. Si vous partez quelques jours, si vous devez régler un artisan ou si vous préparez une dépense familiale, la demande peut sécuriser votre organisation. Une carte adaptée vous évite de multiplier les passages au distributeur. C’est aussi un moyen de mieux gérer votre budget sans toucher à votre plafond habituel sur le long terme.
Les conditions à connaître avant de faire la demande
Avant de demander, vérifiez les conditions liées à la carte, au compte et au délai de prise en compte. La banque peut demander un motif, un montant maximum ou une durée limitée. Selon le cas, l’ajustement est immédiat ou prend quelques jours. Il faut aussi savoir si l’augmentation concerne seulement le retrait ou aussi les paiements. Cette vérification évite les malentendus et les mauvaises surprises.
Pourquoi un retrait peut être refusé et comment l’éviter
Un retrait refusé n’est pas toujours un problème grave. Le plus souvent, la carte a atteint son plafond, le compte manque de solde ou le distributeur ne peut pas traiter l’opération. Parfois, la sécurité bancaire bloque la transaction parce qu’un usage inhabituel a été détecté. Il faut donc vérifier chaque cause avant de conclure à une panne. En pratique, le guichet et le distributeur ne suivent pas exactement les mêmes contraintes.
La différence compte aussi pour les frais : un retrait au distributeur peut être plus simple, alors qu’un passage au guichet peut demander une vérification supplémentaire. Pour payer un commerçant, votre carte peut rester active même si le retrait est bloqué. L’inverse est possible également. Si vous voulez éviter les blocages, vérifiez toujours le plafond, le solde et la sécurité de votre carte avant de chercher de l’espèce.
- Plafond de retrait déjà atteint sur la carte.
- Solde insuffisant sur le compte bancaire.
- Carte bloquée, expirée ou désactivée pour sécurité.
- Distributeur incompatible ou en panne.
- Limite spécifique du guichet ou du commerçant partenaire.
Les causes les plus courantes d’un refus au distributeur
Le refus vient souvent d’un plafond dépassé, d’un problème de solde ou d’une alerte de sécurité. Dans certains cas, la carte fonctionne pour payer chez un commerçant, mais pas pour retirer au distributeur. C’est fréquent quand la banque limite les retraits pour protéger le compte. Si le message est flou, vérifiez l’état de la carte, la période en cours et le cumul des opérations récentes.
Comment éviter les blocages et les frais inutiles
Pour éviter les blocages, vérifiez votre carte avant le départ, surveillez le plafond et retirez le bon montant dès le début. Si possible, utilisez un distributeur de votre réseau pour réduire les frais. Pensez aussi à répartir vos retraits plutôt que d’épuiser toute la marge d’un coup. Cette méthode simple limite les refus et vous aide à garder une carte utilisable en cas de besoin.
FAQ – Questions fréquentes sur les plafonds de retrait
Quelle différence entre plafond de retrait et plafond de paiement ?
Le plafond de retrait concerne l’argent liquide que vous prenez au distributeur, tandis que le plafond de paiement sert à régler vos achats. Une carte peut avoir des limites différentes pour chaque usage, selon la banque et la gamme choisie. C’est pourquoi il faut toujours vérifier la carte concernée avant d’agir.
Comment savoir combien il me reste à retirer ?
Vous pouvez vérifier le reste disponible dans l’application, l’espace client ou auprès de votre banque. L’interface indique souvent le plafond, le cumul utilisé et la période en cours. Si vous avez plusieurs retraits récents, regardez bien la date de calcul pour éviter une erreur d’estimation.
Peut-on augmenter son plafond temporairement ?
Oui, dans beaucoup de cas, il est possible de demander une hausse temporaire. La banque peut accepter selon la carte, le montant demandé et la condition liée à votre dossier. Mieux vaut faire la demande à l’avance pour laisser le temps à la modification d’être prise en compte.
Pourquoi un retrait est-il refusé alors que la carte fonctionne ?
La carte peut fonctionner pour payer, mais être bloquée pour le retrait si le plafond est atteint, si le solde est trop faible ou si la sécurité bancaire déclenche une alerte. Le distributeur n’a pas toujours la même tolérance qu’un commerçant. Vérifier ces points permet souvent de comprendre le refus.
Le plafond est-il le même dans tous les distributeurs ?
Non, le plafond dépend surtout de votre carte et de votre banque, mais certains distributeurs peuvent appliquer leurs propres limites. Un retrait peut donc passer dans un lieu et être refusé dans un autre. Vérifier le contexte du distributeur reste un bon réflexe, surtout si vous avez besoin d’espèce rapidement.
Un retrait au guichet suit-il les mêmes règles ?
Pas exactement. Le guichet peut obéir à des règles différentes, avec parfois plus de contrôle ou des frais spécifiques. La carte reste le point de départ, mais le lieu de retrait peut modifier l’opération. Si vous devez réaliser un retrait important, vérifiez toujours les conditions avant de vous déplacer.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque