
Choisir un compte bancaire en ligne pour son association
 Caroline
•
26 octobre 2026
Vous hésitez entre plusieurs offres pour votre trésorerie associative ? Le bon choix se joue souvent sur la simplicité, les frais et la facilité de suivi au quotidien. Un compte bancaire en ligne pour une association représente une solution pensée pour centraliser les cotisations, les dons et les dépenses, sans perdre de temps dans les démarches. Cette option facilite la gestion, garantit une vision plus claire des mouvements et reste essentielle pour comparer rapidement les services avant d’ouvrir un compte adapté à votre fonctionnement.
Pourquoi une association a intérêt à séparer ses finances
Pour une association, séparer les flux n’est pas seulement une bonne habitude : c’est souvent nécessaire pour garder une comptabilité lisible et éviter les confusions avec les dépenses des membres. Une banque dédiée aide aussi à respecter le droit de l’association et à disposer d’un suivi bancaire plus propre. Dans le quotidien, cela devient vite pratique quand il faut encaisser des cotisations, recevoir un don, payer une facture ou rembourser un achat. Une solution en ligne renforce encore cette logique, car la gestion est plus rapide, plus souple et plus simple à piloter. Pour approfondir ce sujet, consultez notre guide sur ouvrir compte bancaire avec découvert autorisé.
Imaginez une association sportive qui prépare une sortie à Nantes : les virements arrivent, les achats s’enchaînent, puis les remboursements doivent être validés sans erreur. Avec un espace bancaire séparé, tout reste traçable. Pour le trésorier, c’est un vrai gain de temps, et pour les adhérents, une preuve de sérieux. La banque devient alors un outil de confiance, pas seulement un moyen de paiement.
Des finances plus lisibles au jour le jour
Quand les recettes et les dépenses sont réunies sur un seul support, l’association perd vite en visibilité. Un compte dédié permet de suivre chaque mouvement, de préparer les bilans et de mieux anticiper les besoins de trésorerie. Vous voyez immédiatement ce qui vient des cotisations, ce qui relève des dons et ce qui concerne les frais courants.
Une crédibilité renforcée auprès des adhérents et partenaires
Une association qui présente des relevés clairs inspire davantage confiance. Les partenaires apprécient une organisation où chaque flux bancaire est identifié, et les adhérents comprennent plus facilement comment leur contribution est utilisée. C’est aussi un atout lorsque l’association sollicite un soutien ou compare plusieurs offres de banque.
Ce qu’il faut vérifier avant d’ouvrir un compte bancaire associatif
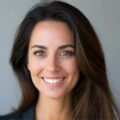
Avant d’ouvrir un compte, une association doit préparer un dossier solide, car la loi impose souvent des vérifications de base. L’établissement demande généralement des pièces justificatives sur la structure, les dirigeants et le siège. Cette étape évite les refus et accélère l’ouverture. Il faut aussi vérifier si l’association peut déclarer son représentant et si le contrat prévoit un pouvoir de gestion clair. Selon la société de services choisie, l’ouverture peut être très rapide, mais seulement si la demande est complète.
Pour ouvrir un compte, rassemblez au minimum les statuts, le procès-verbal de nomination, une pièce d’identité du dirigeant, un justificatif d’adresse et le récépissé de déclaration. Selon les cas, la convention bancaire peut aussi demander un mandat signé. Le président et le trésorier doivent savoir qui peut agir, car l’ouverture ne vaut pas automatiquement autorisation de tout faire. Une association bien préparée évite ainsi les blocages.
Les pièces à réunir pour éviter un refus
Préparez ces documents avant la demande d’ouverture :
- statuts de l’association à jour ;
- récépissé de déclaration en préfecture ;
- procès-verbal désignant le dirigeant ;
- pièce d’identité du représentant légal ;
- justificatif de domiciliation du siège.
Avec ce dossier, l’établissement peut ouvrir plus vite et vérifier la conformité de l’association sans aller-retour inutile.
Qui peut agir au nom de l’association ?
En pratique, le président signe souvent la demande, mais le trésorier gère ensuite les opérations courantes. Une convention de pouvoir précise qui peut consulter, virer ou commander une carte. Si l’association prévoit plusieurs utilisateurs, le mandat doit être clair dès l’ouverture. C’est l’étape qui sécurise le fonctionnement et évite les malentendus.
Banque en ligne, banque traditionnelle ou solution pro : quel modèle choisir ?
Le bon rapport entre prix, service et usage dépend du profil de votre structure. Une banque en ligne séduit par sa ligne tarifaire plus légère et par un parcours simple, tandis qu’une banque classique rassure avec son accompagnement professionnel. Une solution pro, elle, peut offrir des outils pensés pour une entreprise ou une association active. Le vrai enjeu n’est pas seulement le crédit ou la commission : c’est de savoir quel service vous simplifie vraiment la vie. Pour une petite structure, la banque en ligne suffit souvent ; pour une association avec besoins complexes, la banque traditionnelle reste parfois plus adaptée.
| Modèle | Pour qui ? |
|---|---|
| Banque en ligne | Association cherchant une gestion simple et des frais réduits |
| Banque traditionnelle | Association voulant un conseil humain et un contact en agence |
| Solution pro dédiée | Association avec flux réguliers, besoin d’outils avancés et usage professionnel |
Si vous comparez plusieurs offres, regardez la simplicité d’usage, la présence d’un service client réactif et la capacité à offrir des outils adaptés. Une association qui encaisse peu choisira souvent la ligne la plus simple ; une structure plus active préférera une banque pro, surtout si elle veut un financement ou un suivi plus poussé.
Les critères qui font vraiment la différence au moment de comparer
Pour trouver la bonne solution, il faut regarder au-delà du slogan commercial. Les frais mensuels, la carte, la sécurité et les outils de gestion comptent autant que le prix affiché. Une association doit pouvoir gérer ses opérations en toute simplicité, recevoir les paiements et proposer un accès clair aux responsables. Le fonctionnement doit rester pratique, surtout si plusieurs bénévoles utilisent le compte. Le meilleur choix n’est pas toujours le moins cher : c’est celui qui propose un bon équilibre entre coût, services et confort d’utilisation.
Voici les points à comparer avant de souscrire :
- les frais fixes et les frais variables ;
- le coût de la carte et des virements ;
- la sécurité des accès et des paiements ;
- la possibilité de gérer à plusieurs ;
- les outils pour encaisser et suivre les flux ;
- la qualité du support en cas de blocage.
Les frais à surveiller avant de souscrire
Ne regardez pas seulement l’abonnement : certains frais apparaissent au moment d’utiliser la carte, d’émettre un virement ou de faire une opération spéciale. Une association attentive au budget doit surveiller ces coûts pour éviter une mauvaise surprise. Le bon réflexe consiste à vérifier le détail des frais avant toute ouverture.
Les fonctionnalités utiles pour piloter l’association
Un outil vraiment utile doit proposer des accès partagés, des notifications et un historique clair. Si vous gérez des cotisations ou des remboursements, ces fonctions simplifient le quotidien. Une carte supplémentaire, des exports et un suivi des opérations aident aussi à garder le contrôle sans multiplier les tâches.
Le niveau de support et d’accompagnement attendu
Le support fait souvent la différence quand un paiement bloque ou qu’un accès doit être modifié. Une association gagne à choisir un établissement qui propose une aide réactive et des explications simples. Si vous débutez, ce conseil est précieux : mieux vaut un accompagnement clair qu’une interface trop complexe.
Quelle solution recommander selon le profil de l’association ?
Le choix varie selon la structure, son rythme et ses besoins. Une petite association cherchera surtout à ouvrir vite, à payer peu et à dédier un compte bancaire en ligne simple à son activité. Une structure plus active aura besoin d’outils bancaires plus complets, surtout si elle doit gérer plusieurs personnes ou des encaissements réguliers. Une société ou une association qui demande un conseil humain préférera souvent une banque classique. Enfin, si le financement devient central, mieux vaut réaliser un comparatif précis avant de changer d’option. En complément, découvrez banque étrangère.
En pratique, quatre recommandations ressortent souvent : ouvrir une solution en ligne pour une petite association, choisir une banque pro pour une structure en croissance, demander un accompagnement humain si la gouvernance est complexe, et vérifier les conditions avant tout changement. Le bon réflexe reste de dédier le compte à l’association, puis d’offrir à vos bénévoles des accès adaptés. Ce cadre sécurise le droit d’agir et évite les erreurs.
La meilleure option pour une petite structure
Pour une petite association, la ligne la plus simple suffit souvent. Vous ouvrez rapidement, vous limitez les coûts et vous gardez une vision nette des opérations. C’est idéal si l’activité reste modérée et si vous cherchez surtout de la souplesse.
Quand une banque classique reste préférable
Si votre association manipule des espèces, dépose des chèques ou veut un rendez-vous en agence, la banque traditionnelle garde de vrais atouts. Elle peut offrir un cadre plus rassurant pour une structure qui préfère le contact direct et les explications humaines.
Le bon choix si l’association veut aller vite
Quand la priorité est d’ouvrir vite et de gérer sans lourdeur, une solution bancaire en ligne est souvent la plus efficace. Elle permet de réaliser les démarches à distance, de suivre les mouvements en temps réel et d’offrir un accès rapide aux responsables.
FAQ – Questions fréquentes sur le choix d’un compte associatif
Une association peut-elle ouvrir un compte en ligne ?
Oui, une association peut ouvrir un compte bancaire en ligne si elle fournit les pièces demandées par la banque et si ses statuts le permettent.
Quels documents faut-il préparer avant l’ouverture ?
Préparez les statuts, le récépissé de déclaration, la pièce d’identité du dirigeant et un justificatif d’adresse. La banque peut aussi demander des justificatives complémentaires.
Une banque en ligne suffit-elle pour une petite association ?
Oui, souvent. Pour une association simple, une banque en ligne peut être pratique, rapide et suffisante pour gérer le quotidien sans complexité.
Peut-on gérer le compte à plusieurs ?
Oui, si la banque le prévoit. Une association peut autoriser plusieurs utilisateurs, avec des droits distincts selon le pouvoir donné à chacun.
Quand vaut-il mieux choisir une banque traditionnelle ?
Une association a intérêt à choisir une banque traditionnelle si elle a besoin d’un service humain, d’un dépôt facile des espèces ou d’un accompagnement plus personnalisé.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque